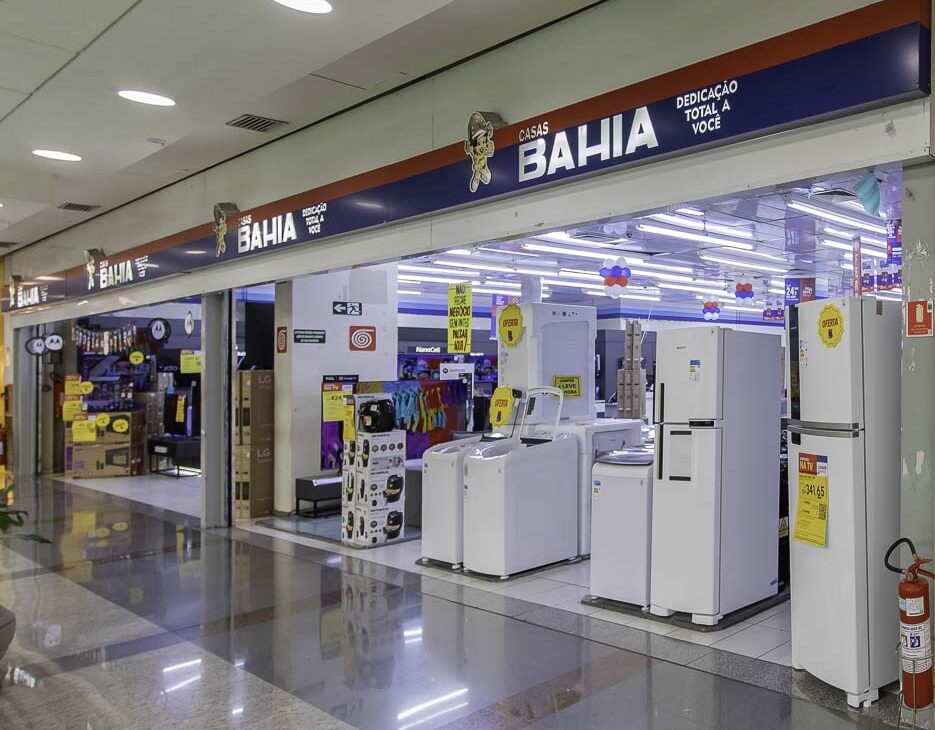
No domingo, 16 de agosto de 2026, o grupo Casas Bahia protocolou pedido de recuperação judicial em São Paulo, reunindo dez empresas do grupo, entre elas Casas Bahia, Ponto Frio e Extra.com. A dívida declarada soma R$17,3 bilhões, distribuída entre aproximadamente 28 mil credores. É o segundo movimento de reestruturação formal da companhia em pouco mais de dois anos: em 2024, o grupo já havia concluído uma recuperação extrajudicial de R$ 4,07 bilhões, negociada diretamente com os bancos. A dívida, desde então, mais que triplicou.
Este artigo analisa os números por trás do pedido, o histórico que levou até aqui e, principalmente, o que a estrutura da dívida revela sobre um problema que atravessa qualquer empresa que venda a prazo ou financie clientes de grande porte: a diferença entre um crédito protegido e um crédito exposto não se decide durante a crise do devedor. Se decide antes, no contrato.
O tamanho do problema e como ele foi construído
O pedido de recuperação judicial não nasceu isolado. Ele é a consequência de um trimestre em que a companhia registrou prejuízo líquido de R$10,117 bilhões, o maior de sua história, segundo o balanço do segundo trimestre de 2026.
Desse valor, a maior parte não corresponde a saída imediata de caixa, mas a ajustes contábeis que escancaram a deterioração das perspectivas da companhia: R$5,7 bilhões em baixa de créditos tributários que a empresa não deve conseguir compensar contra lucros futuros, R$1,839 bilhão em provisão relacionada ao não cumprimento de metas contratuais com parceiros comerciais e financeiros, R$971 milhões em impairment de ativos e intangíveis, e R$801 milhões em custos de reestruturação, entre reorganização interna, fechamento de lojas e rescisão de contratos de aluguel.
Mesmo descontando esses itens extraordinários, o resultado ajustado ainda seria negativo em quase R$1 bilhão, o que indica que o problema não é apenas contábil. A operação de varejo, isoladamente, cresceu 1,6% em receita líquida no trimestre, chegando a R$6,98 bilhões, com margem bruta de 32,9% e geração de R$1 bilhão em fluxo de caixa livre no período. O problema não está na operação de loja. Está na estrutura de capital: patrimônio líquido negativo de R$8,27 bilhões, ações negociadas a R$ 0,66, valor de mercado de R$ 670 milhões e uma auditoria (Ernest & Young) que se absteve de opinar sobre as demonstrações financeiras, citando incerteza relevante quanto à continuidade operacional da companhia.
O pano de fundo macroeconômico ajuda a entender porque uma varejista que ainda gera caixa operacional positivo chega a este ponto. Com a Selic projetada entre 13,75% e 14% para o fim de 2026, o custo da dívida corporativa sobe ao mesmo tempo em que a capacidade de compra a prazo do consumidor cai. Dados da CNC indicam que 82% das famílias brasileiras estão endividadas, com 29,8% em situação de inadimplência, e o serviço da dívida compromete cerca de 30% da renda familiar. Para uma varejista cujo modelo depende de financiamento ao consumidor, o efeito é duplo: o crédito para financiar clientes fica mais escasso e mais caro, e a base de clientes capaz de honrar o parcelamento encolhe. Como resumiu um analista de mercado consultado sobre o caso, com juros nesse patamar prolongado, o custo financeiro consome o resultado operacional antes que ele vire lucro, e o que passa a determinar a sobrevivência da companhia é o perfil de vencimento da dívida, não o volume de vendas.
Para lidar com esse cenário, a companhia já havia fechado 298 lojas de um total de mais de 700 no grupo e demitido cerca de 3 mil dos quase 31 mil funcionários antes mesmo do pedido de recuperação judicial. A administração da empresa descreveu a estratégia como a busca por operar “uma companhia menor, mais seletiva e concentrada nas atividades capazes de gerar retorno e caixa”. O pedido de recuperação judicial é a etapa seguinte dessa reestruturação, agora sob supervisão do Judiciário.
A anatomia dos credores: por que o mesmo processo trata credores de forma tão diferente
O ponto mais relevante deste caso para qualquer empresa que venda a prazo para grandes contas não está no valor total da dívida, mas na forma como ela está distribuída entre os credores. Da dívida de R$17,3 bilhões, R$16,4 bilhões estão classificados como quirografário (geral, sem garantia específica), R$754,5 milhões são dívidas trabalhistas e R$154 milhões são devidos especificamente a micro e pequenas empresas, categoria com tratamento diferenciado na Lei 11.101/2005.
Entre os maiores credores individuais estão instituições financeiras, seguradoras, o Fisco e fabricantes que forneceram mercadoria a prazo para a rede: Banco Digio (R$2,99 bilhões), Zurich Minas Brasil (R$1,98 bilhão), o fundo de recebíveis IBCB-AF01 (R$1,09 bilhão), débitos de ICMS (R$1,05 bilhão), Bradesco (R$1,01 bilhão), Samsung Eletrônica (R$937,6 milhões), Intra S.A. (R$928,1 milhões), parcelamento de débito estadual (R$880,2 milhões), Whirlpool (R$800,9 milhões), Electrolux (R$700,1 milhões), TCL Semp (R$633,4 milhões), LG Electronics (R$623,7 milhões) e Motorola Mobility (R$619 milhões). No total, fornecedores de mercadoria respondem pela maior fatia do passivo circulante do grupo, R$8,987 bilhões, refletindo a dependência estrutural do varejo em relação à cadeia de suprimento de eletroeletrônicos.
O detalhe que separa este caso de uma simples lista de credores é a existência de uma categoria à parte: cerca de R$3,35 bilhões em créditos classificados como extrajudiciais, concentrados principalmente em Bradesco e Banco Digio. Créditos nessa categoria não se submetem ao plano de recuperação judicial da mesma forma que o restante da dívida. Eles mantêm mecanismo de cobrança próprio, baseado em garantias e condições previstas em contrato antes da crise. Na prática, uma parte relevante da exposição desses dois credores está protegida da diluição que o plano de recuperação vai impor ao restante da dívida.
Já fabricantes como Samsung, Whirlpool, Electrolux, LG, Motorola e TCL Semp, apesar de somarem créditos bilionários, estão classificados como quirografário. Isso os coloca na mesma posição, dentro da ordem de pagamento da Lei 11.101/2005, de qualquer fornecedor de pequeno porte: atrás dos créditos trabalhistas (até o limite legal) e dos créditos com garantia real, e sujeitos ao deságio e às condições de pagamento que a assembleia geral de credores aprovar para a classe quirografária. Um crédito de R$937,6 milhões sem garantia específica negocia, dentro do processo, sob as mesmas regras de um crédito de R$ 90 mil na mesma classe. O volume da venda não altera a posição na fila. A estrutura da garantia, sim.
A lição estrutural: garantia se constrói antes da crise, não durante ela
Esse contraste entre credores extrajudiciais e credores quirografários dentro do mesmo processo não é um acidente. É o resultado de decisões contratuais tomadas anos antes de qualquer sinal de dificuldade financeira do grupo. Bancos e seguradoras, por natureza, estruturam operações de crédito corporativo com garantias reais, covenants financeiros e cláusulas de vencimento antecipado como padrão de mercado. Fabricantes que vendem mercadoria a prazo para grandes redes de varejo, com frequência, operam sob condições comerciais menos protegidas: prazo estendido, título sem garantia vinculada, concentração de faturamento em poucos grandes clientes.
O erro estratégico mais recorrente entre empresas que vendem para grandes contas é tratar o porte e a reputação do cliente como se fossem, por si só, uma forma de garantia. Não são. Uma companhia listada em bolsa, com centenas de lojas físicas e décadas de operação, pode acumular patrimônio líquido negativo, sofrer abstenção de opinião de auditoria e protocolar recuperação judicial com a mesma dívida que triplicou em dois anos após uma primeira reestruturação extrajudicial mal-sucedida em corrigir a raiz do problema. Quando isso acontece, o que protege o crédito do fornecedor não é o histórico do cliente, é o que estava previsto em contrato antes da crise.
Existem mecanismos jurídicos consolidados para reduzir essa exposição, e nenhum deles depende de o fornecedor ter porte de banco para aplicá-los. A reserva de domínio, prevista nos artigos 521 a 528 do Código Civil, permite que o vendedor de bem móvel a prazo mantenha a propriedade da mercadoria até o pagamento integral, podendo reivindicá-la em caso de inadimplemento, em vez de disputar um crédito genérico dentro do concurso de credores. Garantias reais, como alienação fiduciária e penhor mercantil vinculados ao próprio contrato de fornecimento, retiram o crédito da classe quirografária. Avais e fianças de terceiros com patrimônio segregado abrem um segundo patrimônio para cobrança, independente do CNPJ que eventualmente entrar em recuperação. Cláusulas de vencimento antecipado e covenants financeiros, atrelados a indicadores públicos de deterioração do comprador, permitem agir e negociar antes que o pedido de recuperação judicial seja protocolado, momento em que a margem de negociação individual do credor se reduz drasticamente.
Se sua empresa já é credora: os próximos passos têm prazo
Para empresas que já figuram como credoras do grupo Casas Bahia, ou de qualquer companhia em processo similar, a atenção imediata deve estar em três frentes. A primeira é o prazo de habilitação ou divergência de crédito perante o administrador judicial, contado a partir da publicação do edital: perder esse prazo pode significar depender de habilitação retardatária, processo mais lento e com restrições processuais. A segunda é a revisão da documentação que comprova o crédito e sua eventual garantia: contratos, notas fiscais, títulos de crédito e qualquer instrumento que sustente pedido de reclassificação para uma categoria com preferência de recebimento, quando houver base jurídica para isso. A terceira é o acompanhamento do plano de recuperação judicial e da assembleia geral de credores, onde se definem deságio, prazo de pagamento e condições que vincularão toda a classe, inclusive credores que não comparecerem ou não se organizarem para votar.
Para empresas que hoje vendem a prazo ou financiam clientes de grande porte e ainda não passaram por uma situação como esta, o caso Casas Bahia funciona como um alerta antecipado: a hora de revisar a estrutura de garantia de um contrato de fornecimento é antes de qualquer sinal de dificuldade financeira do cliente, não depois que o pedido de recuperação judicial já foi protocolado. Nesse momento, as opções já estão limitadas pelo que foi, ou não foi, negociado quando a relação comercial era só isso, uma relação comercial.
Fontes: O Tempo, “Entenda crise da Casas Bahia, que levou a recuperação judicial e dívida bilionária do grupo” e “Recuperação Judicial: Veja a lista dos principais credores da Casas Bahia” (17/08/2026); Seu Dinheiro, “Casas Bahia abre a porta para recuperação judicial após prejuízo recorde de R$ 10 bilhões” (16/08/2026); Exame Invest, “Casas Bahia deve bilhões a Zurich, Bradesco e Samsung; veja quem são os maiores credores” (17/08/2026); Correio 24 Horas, “Casas Bahia deve R$ 17,3 bilhões a 28 mil credores” (17/08/2026).
Este conteúdo tem caráter informativo e não constitui aconselhamento jurídico para um caso concreto. Para avaliação de crédito específico, recomenda-se consulta a um advogado.