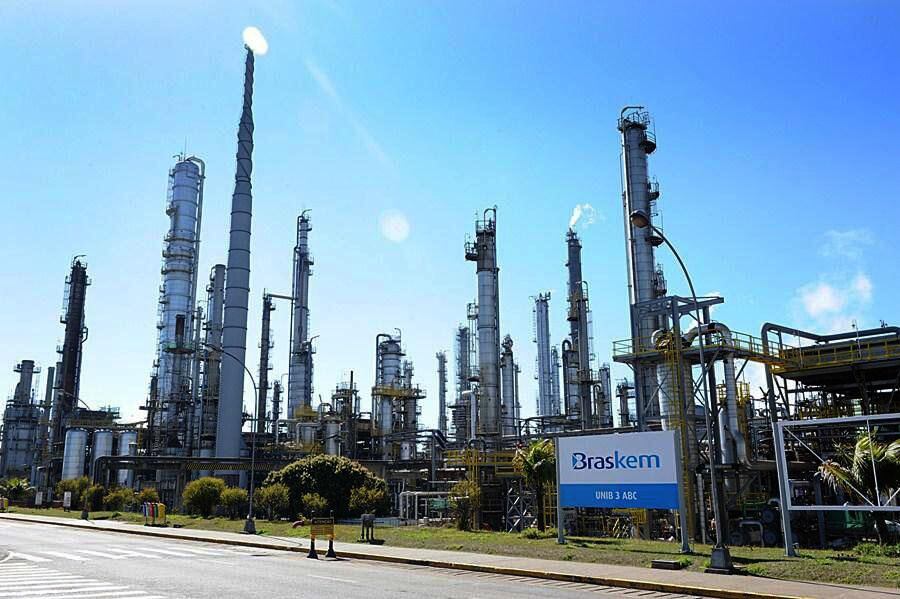
Em 24 de agosto de 2026, a Braskem protocolou pedido de recuperação extrajudicial envolvendo R$ 56,48 bilhões em créditos financeiros. A notícia circulou como um fato pontual, mas o histórico por trás do protocolo conta outra história.
A mediação com os credores começou dois meses antes, em 24 de junho. A suspensão das cobranças foi obtida dois dias depois disso. Quando o pedido finalmente veio a público, a empresa já chegava com 39,6% dos créditos aderidos, folga acima do mínimo de um terço exigido por lei, e uma cláusula específica bloqueando a compensação contratual que bancos usariam para tomar cerca de R$400 milhões das contas da companhia.
Nenhum desses números é acaso. É o resultado de um planejamento jurídico e financeiro que rodou por trás das cortinas enquanto, do lado de fora, a notícia parecia ter surgido do dia para a noite.
O padrão que a Braskem executou em escala bilionária se repete, em proporção menor, em qualquer devedor que reorganiza patrimônio, migra operação de CNPJ ou negocia adesão de credores estratégicos antes de admitir publicamente que não vai pagar em dia. Para quem cobra dívida B2B, entender esse padrão é o que separa um crédito ainda recuperável de um crédito que só existe no balanço.
O que o pedido da Braskem revela sobre a estratégia do devedor
Uma recuperação, judicial ou extrajudicial, raramente começa no dia em que é protocolada. Ela começa quando o devedor identifica que o desequilíbrio é estrutural e decide administrar a crise em vez de esperar que ela estoure. No caso da Braskem, essa administração levou dois meses de negociação silenciosa antes de qualquer publicidade, tempo suficiente para garantir adesão de credores, blindar caixa contra tentativas de compensação bancária e só então protocolar com força jurídica suficiente para não correr risco de indeferimento.
O detalhe que costuma passar despercebido é justamente esse: quanto maior e mais sofisticado o devedor, mais cedo ele começa a se preparar. A recuperação pública é o último passo visível de um processo que, para o credor, já estava em andamento havia semanas ou meses, sem qualquer sinal externo.
Por que a recuperação judicial deixou de ser exceção
O caso Braskem não é um evento isolado. Em 2025, o Brasil registrou 5.680 pedidos de recuperação judicial, alta de 24,3% sobre 2024 e o maior número da série histórica, segundo a Serasa Experian. Parte crescente desse volume, na leitura de especialistas do mercado de reestruturação, já não corresponde a crises pontuais, mas a um uso cada vez mais estratégico do instrumento: alongar prazo de pagamento, suspender execuções e negociar deságio, com reestruturação operacional real acontecendo em uma fração menor dos casos.
Esse movimento muda o cálculo de quem cobra. Tratar recuperação judicial como sinônimo de falência decretada é um erro que custa caro, porque ignora que boa parte das empresas que entram nesse processo segue operando, faturando e, em muitos casos, protegendo ativos que deveriam responder pela dívida.
Os sinais de que um devedor está se preparando para não pagar
Antes de qualquer protocolo formal, existe um conjunto de movimentos que costuma se repetir. Nenhum deles, isoladamente, prova má-fé, mas o conjunto forma um padrão reconhecível para quem acompanha de perto o comportamento de devedores em dificuldade:
- Mudança na estrutura societária sem justificativa operacional clara, especialmente entrada de novos sócios ou saída de sócios que concentravam patrimônio pessoal vinculado à empresa.
- Transferência de ativos relevantes, como imóveis, veículos ou participações societárias, para holdings recém-constituídas ou para nome de terceiros, cônjuges e parentes.
- Migração de operação, clientes e ativos para uma nova razão social, mantendo a empresa devedora original esvaziada e sujeita à execução sem nada relevante para penhorar.
- Atraso deliberado em responder solicitações de negociação, enquanto a operação segue funcionando normalmente com fornecedores e clientes.
- Redução repentina de faturamento declarado que não corresponde ao volume de operação observado em campo, sinal comum de subfaturamento ou operação paralela.
Isolado, cada um desses movimentos pode ter explicação legítima. Combinados e concentrados em um curto espaço de tempo, formam o retrato de um devedor que está se organizando, não de uma empresa que simplesmente ficou sem recursos.
O mito que trava a recuperação de crédito
Existe um mito recorrente entre quem cobra: o de que a recuperação judicial encerra qualquer chance de receber. Na prática jurídica, isso é apenas parcialmente verdade. A recuperação protege a pessoa jurídica, o CNPJ, e suspende as execuções contra ela durante o processo. O que ela não faz, automaticamente, é blindar o patrimônio pessoal de quem assinou como avalista ou fiador. Pela Súmula 581 do STJ, a execução contra o garantidor pessoa física segue em paralelo, mesmo com o plano de recuperação da empresa homologado.
O mesmo raciocínio vale quando há confusão patrimonial entre sócio e empresa, ou quando o patrimônio foi movimentado depois de caracterizada a situação de insolvência. Nesses casos, mecanismos como a desconsideração da personalidade jurídica e a caracterização de fraude à execução continuam disponíveis para alcançar bens que, à primeira vista, pareciam fora de alcance. O que muda o resultado não é a existência desses instrumentos, é o tempo gasto até acioná-los.
Como agir antes que o devedor termine de se organizar
O erro mais comum de quem cobra é esperar o devedor confirmar formalmente a dificuldade financeira para só então começar a investigar. Quando isso acontece, a reorganização patrimonial já está avançada e boa parte do que poderia responder pela dívida já mudou de mãos ou de CNPJ.
O caminho que funciona corre em paralelo à negociação, não depois dela. Isso inclui mapear o quadro societário atual e seu histórico de alterações na Junta Comercial, identificar bens em nome do devedor e de sócios via ferramentas como Sisbajud, Renajud e CNIB, verificar participações em outras empresas que possam configurar grupo econômico ou empresa-espelho, e, no momento do ajuizamento de uma execução, providenciar a averbação premonitória do processo na matrícula de imóveis identificados, o que faz presumir fraude caso o devedor tente vender o bem depois.
Quanto mais cedo esse mapeamento acontece, maior a chance de o crédito ainda ter caminho jurídico viável quando a negociação travar.
Perguntas frequentes
1. Recuperação judicial protege o patrimônio pessoal dos sócios?
Não de forma automática. A recuperação protege o CNPJ da empresa recuperanda. Sócios que assinaram como avalistas ou fiadores continuam sujeitos à execução pessoal, conforme a Súmula 581 do STJ, e podem responder com patrimônio próprio mesmo com o plano da empresa homologado.
2. É possível recuperar crédito de uma empresa em recuperação judicial?
Depende do tipo de crédito e do momento da atuação. Créditos extraconcursais, como os garantidos por alienação fiduciária, seguem cobrança fora do plano. Para os demais, o resultado costuma depender de quão cedo a investigação patrimonial e o acompanhamento processual começam, antes que o plano seja homologado e o patrimônio redistribuído.
3. O que fazer se eu suspeitar que um devedor está escondendo bens?
O primeiro passo é reunir os sinais concretos observados com a ajuda de especialistas na área, como mudanças societárias, transferências de ativos ou migração de operação, e iniciar um levantamento patrimonial formal antes de qualquer nova tentativa de negociação amigável. Esperar reduz as chances de localizar bens a tempo.
4. Quando devo buscar investigação patrimonial no processo de cobrança?
O ideal é iniciar assim que a dívida deixa de ser paga no prazo normal e a negociação direta não avança, e não apenas depois de a empresa formalizar um pedido de recuperação judicial ou extrajudicial. Quanto mais cedo o mapeamento começa, menor a chance de o devedor terminar de se organizar antes de qualquer medida judicial.
Devedor sofisticado se prepara com meses de antecedência. Credor que só reage depois que o boleto vence chega sempre um passo atrás dessa estratégia.
Se a sua empresa tem crédito B2B parado e você não sabe se o devedor já começou a se reorganizar, vale buscar orientação especializada em investigação patrimonial e recuperação de crédito antes de tratar a dívida como perda definitiva.